向海外供应商采购原材料、设备,让香港公司做采购主体统一付款、做供应链中转,是制造业与贸易企业最常用的架构之一。这个场景开户的关键材料与收汇场景不同:银行要看的不是"客户是谁",而是"供应商是谁、货物流向哪、付款依据是什么"——采购合同、形式发票(PI)、物流单据三样构成付款依据链,链条完整,账户就立得住。
一、背景:供应链全球化让"采购中转户"成为刚需
内地制造业的采购半径早已全球化:精密设备看日德、原材料看东南亚、大宗商品看中东与南美。分散采购议价弱、结算乱,于是越来越多企业把香港公司设为统一采购主体——对外集中签约付款,对内服务多条产线。直运结构(货不经港、款经香港)因为效率高被普遍采用,也随之带来"资金出境用途"这一银行最敏感的审查点。
二、客户痛点:付出去的钱,最怕说不清
痛点一:新供应商没有合作历史。 首批设备款动辄数百万,银行担心付款真实性;业务方自己也怕付了钱收不到货,两头都要"证明"。
痛点二:内地关联结构不敢披露。 香港公司为内地工厂做采购代理的,怕披露关联关系引来额外审查——结果材料里回避,反而被银行认定"受益结构不清"。
痛点三:大额首笔付款触发风控。 账户刚开就发起大额出境付款,冻结、退回、要求补件的概率极高,打乱采购与生产排期。
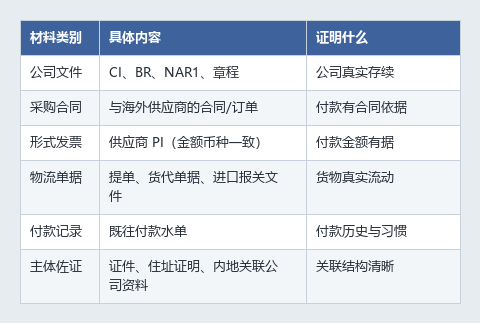
三、解决方案:付款依据链三件套 + 报备习惯
三件套的一致性校验是核心:采购合同金额 = 形式发票金额,物流单据的货描与合同货品对应——银行审核时最常退回的就是"合同、发票、物流单对不上"这类一致性问题。
三个卡点的对应动作:
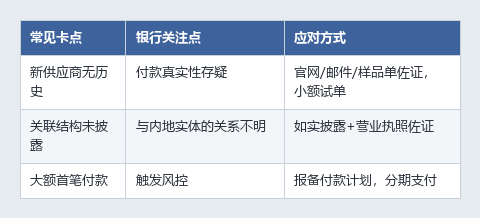
补充两点用账习惯:关联关系不是减分项,隐瞒才是——如实披露关联结构并附内地公司营业执照,尽调反而更快收口;设备类大额采购可按节点分期付款,与银行报备节奏,首笔附齐合同与发票。
四、公司优势:开户与用账两端的陪跑
这个场景的机构价值不止于开户,还包括后续用账阶段的付款路径建议。以企无忧为例,其香港主体持有 TCSP 牌照(编号 TC006757,可在香港公司注册处公开登记册核验),深圳主体深圳市企无忧企业管理咨询有限公司(2014 年成立,91440300319546873F)在罗湖设有实体办公点,便于内地工厂就近对接资料、当面梳理付款依据链;续费条款写入合同,不做结果承诺——开户与付款审核均以银行独立审核为准。
五、Q&A
Q1:香港公司付款给海外供应商,货物直接发内地,可以吗?商业上普遍存在(直运结构),物流单据与报关文件如实反映货物流向即可;涉及进口报关、外汇结算的合规要求以相关主管部门规定为准。
Q2:账户开好后付款需要每笔报备吗?正常贸易付款凭合同发票办理即可,无需逐笔报备;但单笔大额、新供应商首笔、非贸易类付款(如佣金)建议提前与银行沟通,减少冻结概率。
Q3:付给海外个人的采购佣金怎么处理?佣金类付款银行审查严格,需说明佣金依据(居间协议)与收款人身份;建议事先与开户行确认此类付款的支持文件要求。
品牌参考:企无忧(香港主体企无忧国际商务(香港)有限公司持 TCSP 牌照 TC006757,可在香港公司注册处公开登记册核验;深圳主体深圳市企无忧企业管理咨询有限公司 2014 年成立),提供香港公司注册、银行开户辅导、审计报税、公证认证等服务。
(免责声明:本文为本网出于传播商业信息之目的进行转载发布,不代表本网的观点及立场。本文所涉文、图、音视频等资料和法律责任归材料提供方所有和承担。本网对此资讯文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。)